A 20 százalékos adójóváírás első ránézésre faék egyszerű: minden befizetett 1000 forint után 200 forintot ad vissza az állam. Ha nem fizetünk be többet, mint amennyi után még jár a jóváírás, a nyugdíj-megtakarításunk 20 százalékkal lesz nagyobb, mint jóváírás nélkül.

A számításokban havi 50 ezer forintos befizetéssel és évi 5 százalékos, a költségek levonása utáni nominális hozammal kalkulált a Bankmonitor, a jóváírás pedig a befizetés évét követő év közepén érkezik meg.
Mit jelent a 20 százalék forintban?
Tegyük fel, hogy havonta 50 ezer forintot teszünk félre. Ez évi 600 ezer forint, amire a 20 százalékos jóváírás 120 ezer forint. A példához nyugdíjbiztosítás vagy önkéntes nyugdíjpénztár kell: a nyugdíj-előtakarékossági számlánál (NYESZ) a jóváírás évi 100 ezer forintnál megáll, így ott a 600 ezres befizetés már a keret fölé lógna.
A 120 ezer forint nem a befizetéssel egy időben érkezik. A befizetés évét követő tavasszal, május 20-ig kell kérni az szja-bevallásban (a NAV a bevallási tervezetben általában elő is tölti), a pénz pedig a bevallás után rövidesen a megtakarításra jön, onnantól viszont ez is hozamot termel a többi befizetéssel együtt, vagyis a jóváírás késve jön, de a megtakarításba érkezik, nem a bankszámlára.
Mennyit ér ez 10, 20 és 30 év alatt?
A számítás egyszerű: 120 ezer forint jóváírás évente, a következő év közepén, évi 5 százalékos nettó hozammal. Az 5% óvatosabb, mint a múltbeli átlag: az MNB adataira épülő, idén februári öngondoskodási tanulmány szerint az önkéntes nyugdíjpénztárak vagyonnal súlyozott, tízéves nettó hozama 2010 és 2024 között átlagosan 6,2% volt.
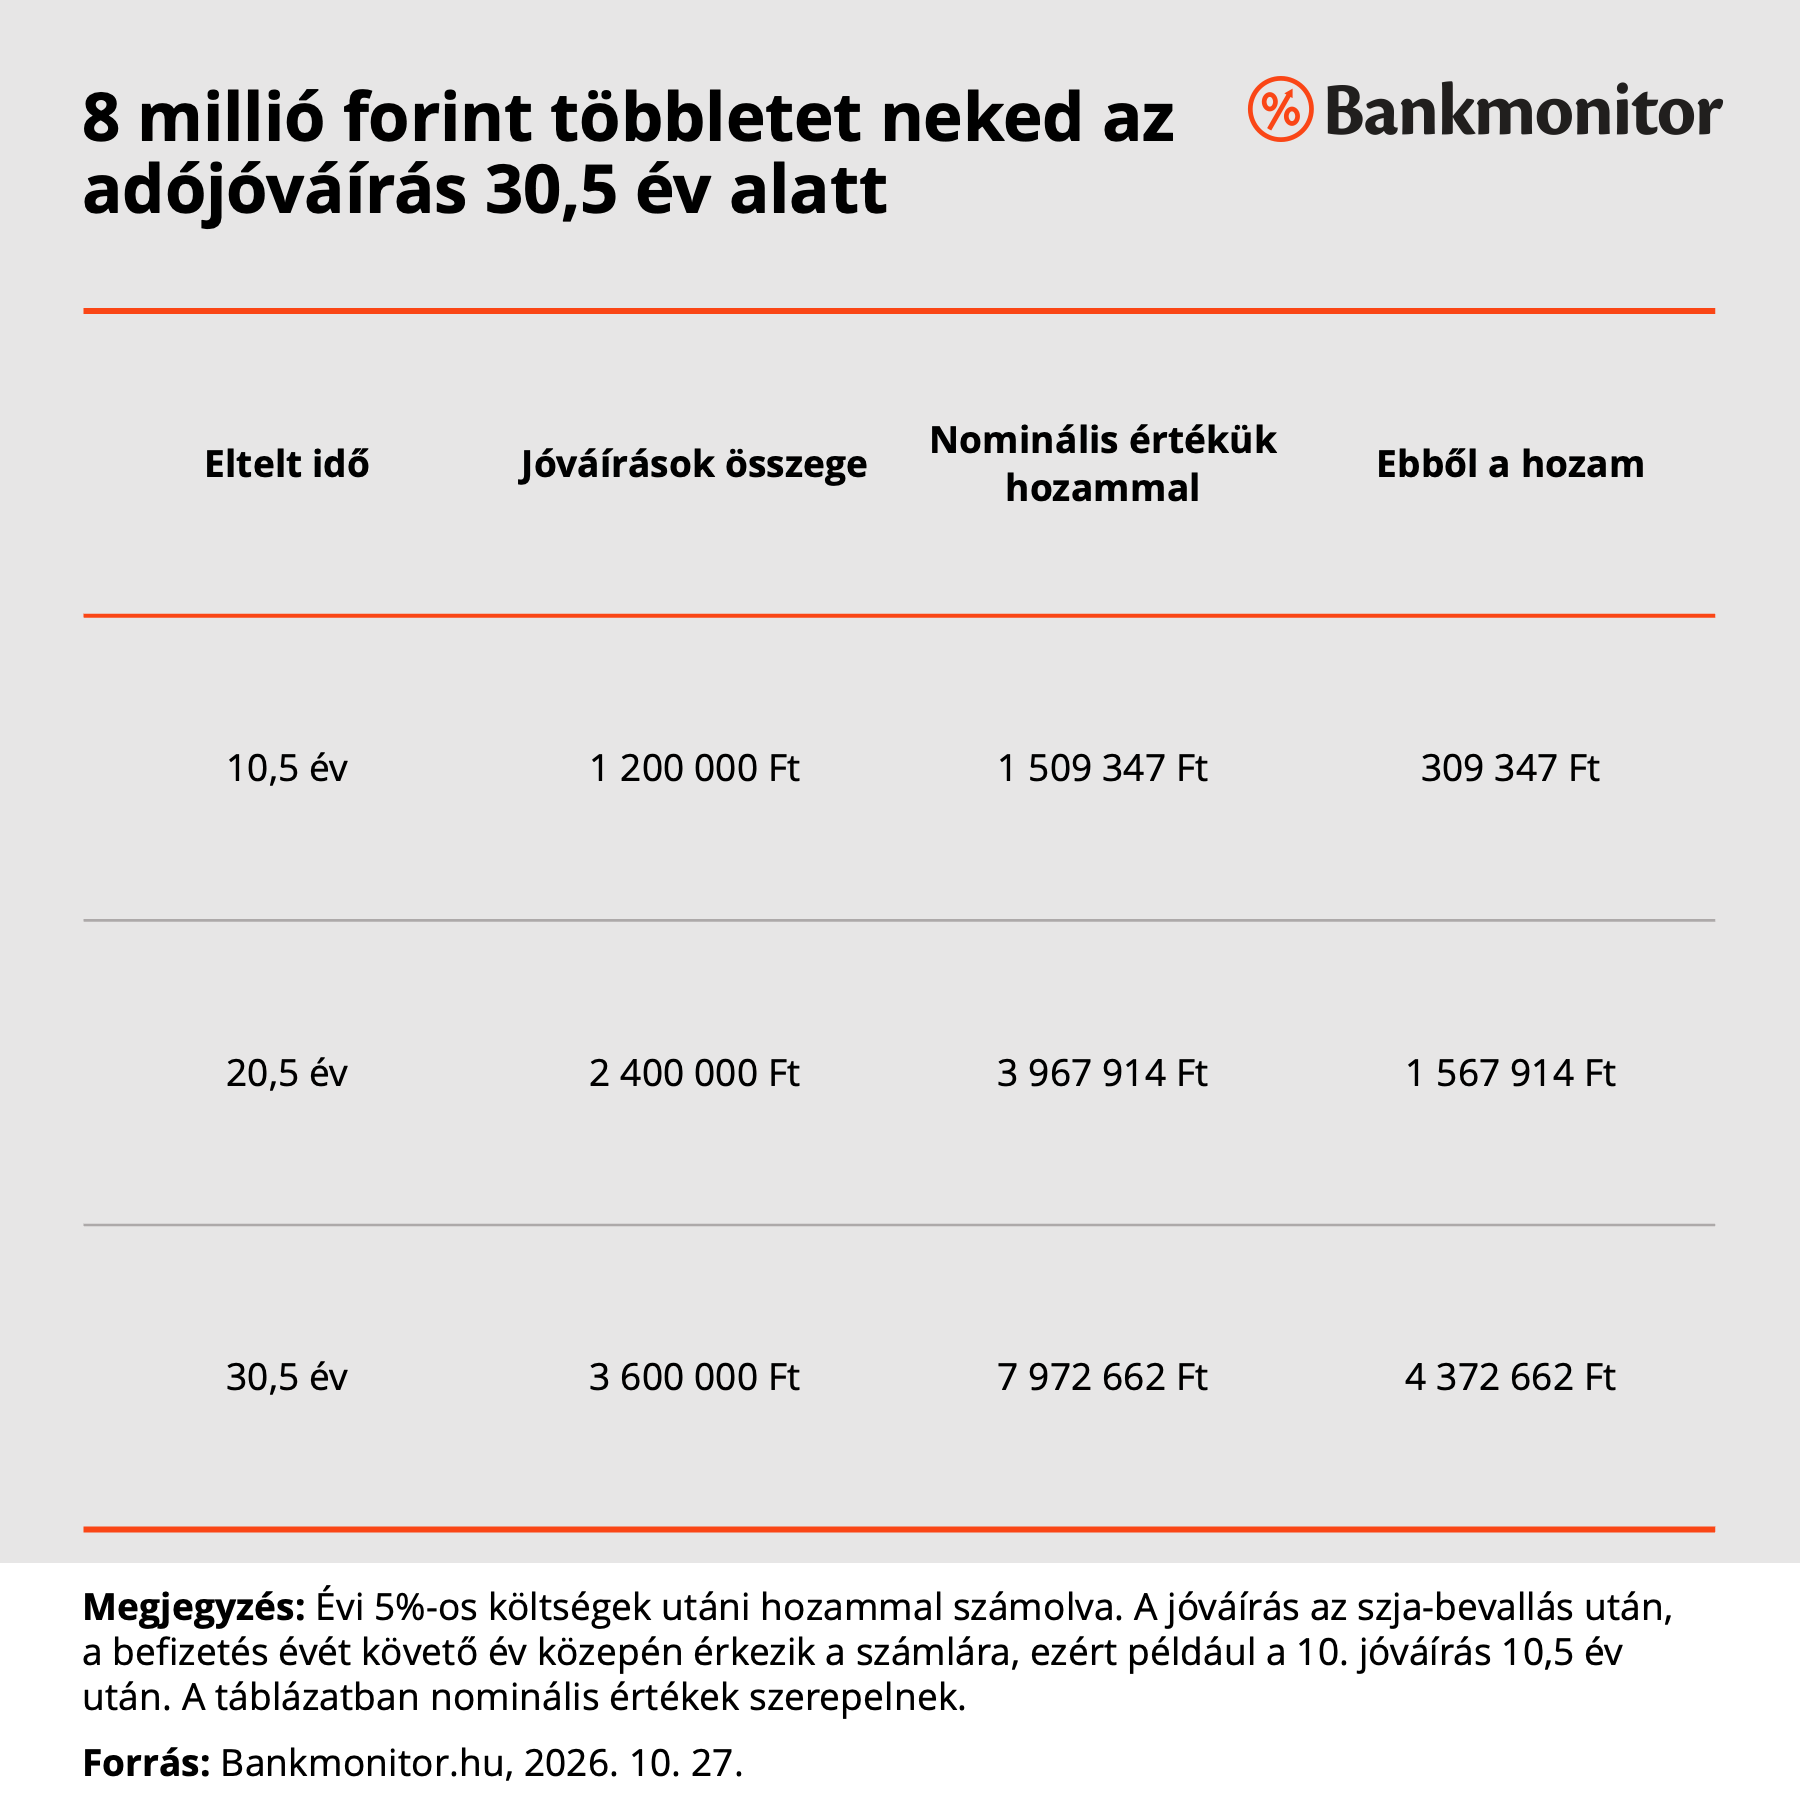
A lényeg nem a jóváírás nagysága, hanem az idő: 30 év alatt 3,6 millió forint folyik be, de a végére ennek az értéke a többszöröse. Ha tehát 30 éven át havi 50 ezer forintot teszel félre, az adójóváírás hozammal együtt 8 millió forintot ér a végére.
Három helyen ér kevesebbet a 20 százalék
A fenti szám akkor igaz, ha három feltétel teljesül. Az első az szja: a jóváírás a befizetett személyi jövedelemadódból jár, az adókedvezmények levonása után fennmaradó adó erejéig. Ha a családi kedvezmény miatt kevés szja marad, vagy egyáltalán nem fizetünk szja-t, nincs miből visszakérni.
A második a kötöttség. Nyugdíjbiztosításnál és NYESZ-nél a korai kivét azt jelenti, hogy a kapott jóváírást 20%-kal megnövelve vissza kell fizetni. Önkéntes nyugdíjpénztárnál az első tíz évben (várakozási idő) hozzá sem férünk a pénzhez, utána pedig korhatár előtt a kivett összegnek csak a hozamrésze adómentes.
A harmadik, és ez a legkevésbé látványos, a költség. A teljes költségmutató (TKM) megmutatja, hány százalékponttal viszi el évente a hozamból a költség. Az MGFÜ Gazdaságelemzési Központjának februári öngondoskodási tanulmánya szerint a legnagyobb szolgáltatók nyugdíj-megtakarítási termékeinél a TKM 20 éves távon évi 0,7 és 3,9% között mozog.
CIKKAJÁNLÓ: Egészség- és nyugdíjpénztár: hogyan érdemes megtervezni a befizetéseket?
A Bankmonitor szakértőinek számítása szerint, ha két termék között évi 2 százalékpont a különbség (5% helyett 3% nettó hozam), húsz év alatt a drágább terméken nagyjából 20%-kal kevesebb gyűlik össze, vagyis a költség elviheti azt az előnyt, amit a jóváírás hozott.
Ez nem azt jelenti, hogy a drágább forma ne érhetné meg, csak azt, hogy a jóváírás mellett a költséget is érdemes összevetni, tehát nem csak a jóváírás mértéke dönt, hanem az, hogy húsz év múlva mennyi marad belőle.
Milyen nyugdíj-megtakarítási lehetőségek vannak?
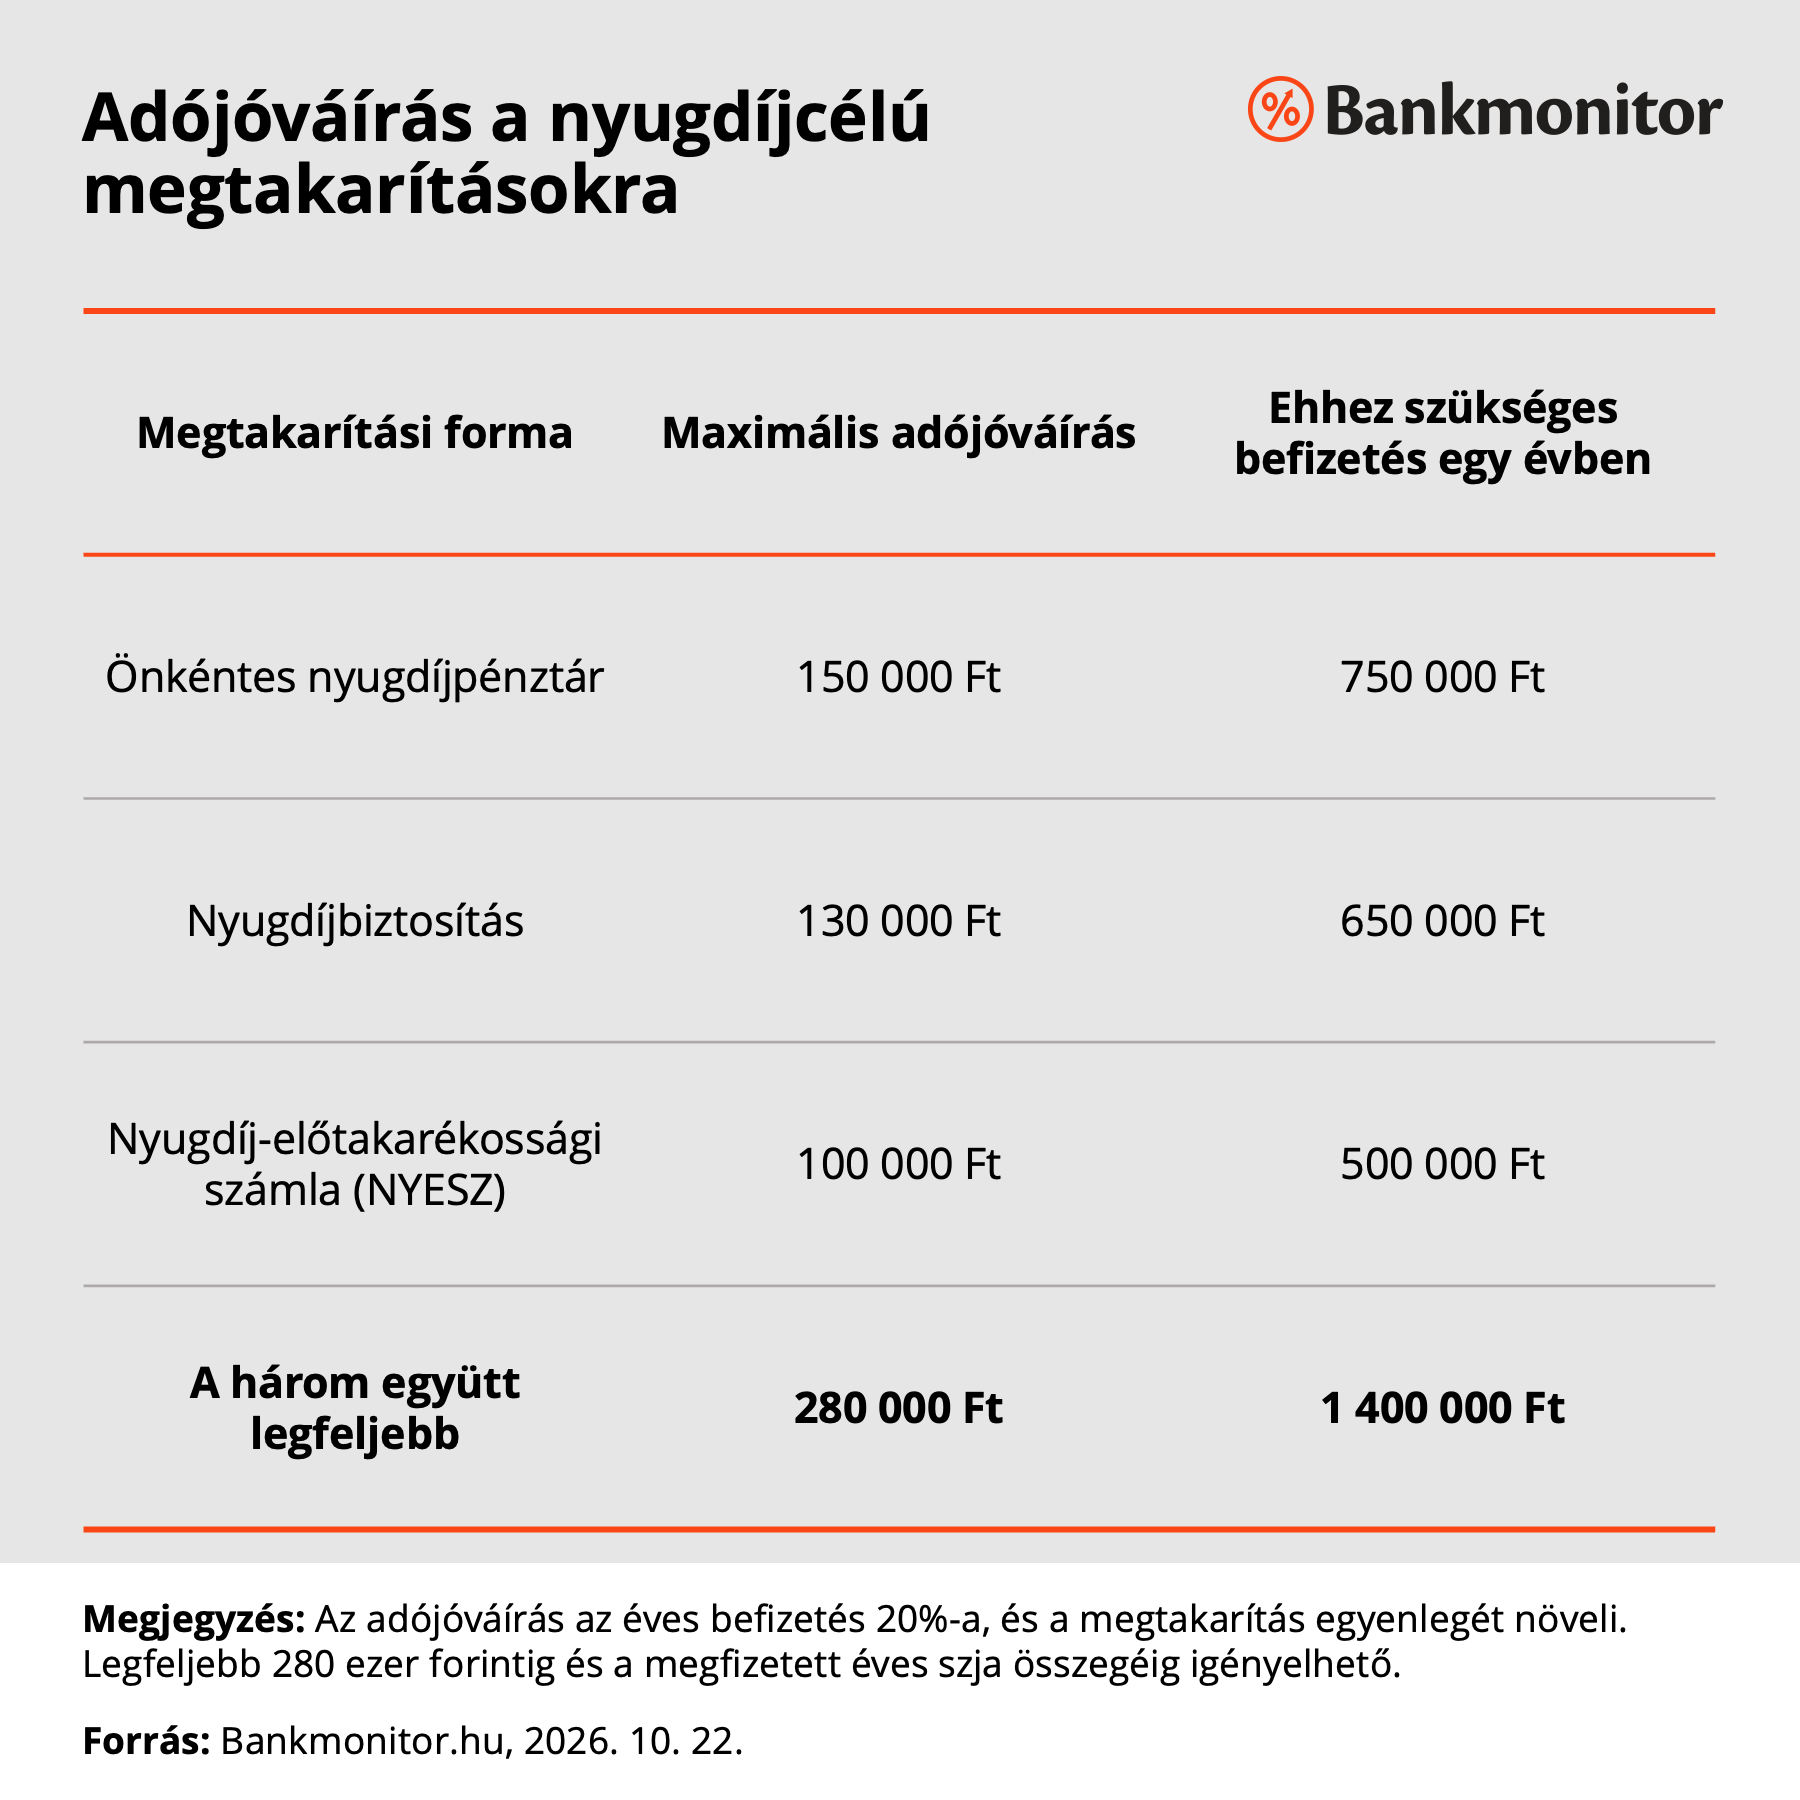
Három államilag támogatott forma létezik: az önkéntes nyugdíjpénztár (ÖNYP), a nyugdíjbiztosítás és a nyugdíj-előtakarékossági számla (NYESZ). A jóváírás mindháromnál 20%, a keret és a működés viszont eltér.
Önkéntes nyugdíjpénztár (ÖNYP)
A pénztár az egyik legegyszerűbb választás: a befizetést előre összeállított, különböző kockázatú portfóliók közül választva fektetik be. Az ÖNYP-nél van minimum befizetés így pozitív értelemben rákényszerít a megtakarításra, ez az összeg pénztáranként eltérő, de nagyságrendileg 10 ezer forint. A jóváírás évi 150 ezer forintig jár, ehhez 750 ezer forint befizetés kell, és ez a keret közös az egészség- és önsegélyező pénztárral. A nyugdíjkorhatár elérése után a kifizetés adómentes, az első tíz év viszont várakozási idő.
CIKKAJÁNLÓ: Új adósságkezelési tanácsadás segíti a pénzügyi nehézségekkel küzdőket
Nyugdíjbiztosítás
A nyugdíjbiztosítás a másik egyszerű megtakarítási forma. Itt is van minimum befizetés, nagyságrendileg 10-20 ezer forint havonta, szóval a pozitív kényszerítőerő itt is jelen van. Ami a befektetést illeti, a biztosító által kínált alapok közül lehet választani. A jóváírás évi 130 ezer forintig jár (650 ezer forint befizetésnél), a megtakarításod pedig a szerződéskötéskor érvényes nyugdíjkorhatár (a legtöbbeknél 65 év) betöltése után vehető fel adómentesen. Ez a nyugdíjbiztosítás legnagyobb előnye, hogy 65 éves korban fixen adómentesen hozzá lehet férni a megtakarításhoz, a másik kettő forma esetében csak a mindenkori nyugdíjkorhatárkor. Tehát a nyugdíjbiztosítás bizonyos értelemben megvéd a nyugdíjkorhatár emelésétől.
Nyugdíj-előtakarékossági számla (NYESZ)
A NYESZ tulajdonképpen egy értékpapírszámla: mi határozzuk meg, hogy miből áll a portfólió, ezért mély befektetési ismeret kell hozzá. Rendszeres befizetés nincs, és nyitáskor is minimum 5 ezer forint kell. A jóváírás évi 100 ezer forintig jár (500 ezer forint befizetésnél), a megtakarítás pedig akkor adómentes, ha betöltötted a nyugdíjkorhatárt, és a számlanyitás óta eltelt legalább 10 év.
Mit tehetünk még idén, hogy ne maradjunk le az állami támogatásról?
A 20 százalékos adójóváírás naptári évhez kötött, a 2026-os keret csak 2026-os befizetéssel használható ki, és ami kimarad, az nem csúszik át jövőre, hanem elvész. Ehhez a befizetésnek még idén meg kell érkeznie a szolgáltatóhoz, vagyis az önkéntes nyugdíjpénztárhoz, a biztosítóhoz vagy a NYESZ-t vezető befektetési szolgáltatóhoz.


Forrás: Bankmonitor / Kiemelt fotó: Az Üzlet