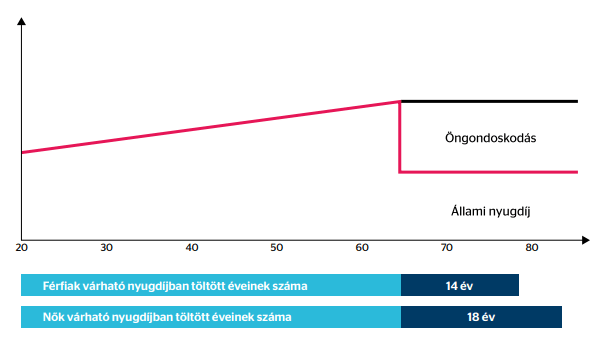
Egyre jelentősebb probléma a nyugdíjrendszerünk fenntartása. A modell elavult, a népesség összetétele sokat változott az elmúlt évtizedekben, kérdésessé vált, hogy a mai 20-as, 30-as korcsoport a nyugdíjkorhatár elérésekor számíthat-e bármilyen állami nyugdíjra. Az egyre égetőbb problémáról, és az öngondoskodás megkerülhetetlen szükségességéről beszélgettünk Sárközi János, független pénzügyi tanácsadóval.
– Régóta olvasható, hallható, hogy problémák lesznek, vagy akár már vannak is a magyar nyugdíjrendszerrel. Valós problémával állunk szemben, vagy álhírekkel próbálnak riogatni minket? És ha valós a baj, akkor mekkora gondra lehet számítani?
– Amit mostmár nyugodt szívvel kijelenthetünk, az az, hogy a probléma valós. Ennek ugye van egy háttere, az pedig nem más, mint a nyugdíjrendszer. A jelenlegi magyar nyugdíjrendszer egy felosztó-kirovó rendszer. Ez azt jelenti, hogy mindig az aktív dolgozó réteg adójából fizetik ki az idősek nyugdíját, és mivel ez már egy régi rendszer, mondhatjuk, hogy elöregedett. Demográfiailag átalakultak a dolgok. Amikor ezt kitalálták, már több mint száz évvel ezelőtt, akkor a számok azt mutatták, hogy 8-10 ember adójából lehetett egy nyugdíjast eltartani. Nagyon jó volt akkor ez a rendszer, még profitált belőle az államháztartás is. Viszont átalakultak a dolgok. Régebben nem volt ritka az sem, hogy egy családban 6-8-10 gyerek született, addig manapság jó, ha egy-kettő.Erre rájön az is, hogy a sok külföldön dolgozó magyar nem itthon adózik. Egy szó, mint száz, ez a rendszer már ma sem fenntartható. Tekintve, hogy mennyi idős van jelenleg, és mennyi gyermek született, így a statisztikák alapján kimondható az, hogy a jelenleg aktívan dolgozó réteg nem sok nyugdíjra számíthat.
– Látunk már arra vonatkozó előrejelzést, vagy statisztikát, hogy a gyermekek és idősek aránya mennyire volt változni a jövőben?
– Igen, látunk már számokat. Ezek azt mutatják, hogy jelenleg körülbelül 1,5 fő aktívan dolgozó adófizető jut egy nyugdíjasra. Ez 15 év múlva prognosztizálhatóan 1-1 arányban lesz. Húsz év múlva pedig ez át fog fordulni oly módon, hogy egy aktív dolgozó felnőttre 1,5-2 fő nyugdíjas fog jutni.

– Jelenleg mennyi a nyugdíjasok száma Magyarországon?
– Pillanatnyilag mintegy 2,7 millió nyugdíjellátásban részesülő lakos él az országban. Ebből is látszik, hogy a dolgozók és nyugdíjasok száma egyre inkább közelít egymáshoz.
– Akkor mondhatjuk, hogy a mostani 20-as, 30-as korosztálynak az öngondoskodás jelentősége komolyan megnő?
– Abszolút. Ez a tőlünk nyugatra élő társadalmakban már egy teljesen jól működő rendszer. Tévhit az, hogy például egy német nyugdíjas azért él olyan magas életszínvonalon, mert jó állami nyugdíjat kap. Nem. Arrafelé ez a világ legtermészetesebb módja, hogy az emberek hosszútávú öngondoskodó rendszerekben gondolkodnak, nyilván olyan összegekkel, amelyek nem okoznak gondot a mindennapokban. Amit talán ezzel kapcsolatban kevesen tudhatnak, az az, hogy nem kell feltétlenül olyan megtakarításokban gondolkodni, amihez nyugdíjas korunkig hozzá sem nyúlhatunk. Vannak olyan programok, amelyekből rugalmasan lehet kivenni pénzt, ha éppen szükség lenne rá. Ezeket a megoldásokat nyugaton nagyon kedvelik, itthon viszont még sajnos nincsenek széles körben elterjedve.

– Vegyünk egy magyar példát. Egy átlagos, fiatal dolgozó, aki még nem rendelkezik ilyen jellegű megtakarítással, hogyan ossza be a bevételeit annak érdekében, hogy gondoskodni tudjon a nyugdíjas éveiről?
– Én az eddigi tapasztalataim alapján úgy látom, hogy egy átlag háztartás a jövedelmek 5-10 százalékát el tudja különíteni ilyen célra, hogyha akarja. Ezen a ponton érdemes megemlítenem azt is, hogy egy nyugdíjcélú megtakarítási programnál jelentős adójóváírás és állami támogatás is kihasználható. Viszont nyilván akadnak olyan családok is sajnálatos módon, akik anyagi helyzetükből fakadóan nem engedhetik meg maguknak, hogy elkülönítsenek erre egy bizonyos összeget. Ilyenkor fontos az, hogy áttekintsük az aktuálisan használt pénzügyi szolgáltatásokat, amelyekre esetleg feleslegesen sokat fizetnek. Például egy drága biztosítást, vagy egyéb pénzügyi terméket ki lehet váltani egy kedvezőbb díjszabásúra, és az így megtakarított összeget el lehet különíteni egy nyugdíjcélú megtakarításra. Így gyakorlatilag a háztartás kiadásai nem emelkednek, de többféle képpen hasznosul a pénzünk. A legtöbb ember azonban sajnos azt sem tudja, hogy mi az amire feleslegesen sokat fizet.
– Hogy látod, létezik olyan pénzügyi program, ami mindenkinek jó lehet?
– Azok a tapasztalataim, hogy 10-ből 9 családnál, vagy embernél, mire elvégzünk egy teljes pénzügyi elemzést, meglátjuk azt, hogy 5-10-15-20 ezer forintot úgy fizetnek ki havonta egy pénzügyi szolgáltatásra, hogy az nem volna indokolt. Ez vagy azért van, mert elöregedett programjaik vannak és az évfordulók során nem lettek kellőképp felülvizsgálva, vagy egyszerűen azért van, mert akiktől információt kaptak, nyilván érdekeltek voltak abban az igénybe vett pénzügyi szolgáltatást javasolják. Úgyhogy pénzügyi tanácsadóként mindenképpen azt javasolom, hogy nézzük át a meglévő szolgáltatásokat, és ha lehet, akkor az ebből lefaragott költségek befektetésével takarékoskodjunk. Ha pedig ez nem megy, akkor célszerű a bevételekből 5-10 százalékot elkülöníteni, mert nem túlzok, amikor azt mondom, hogy ha valaki nem foglalkozik ezzel a témával, akkor ott nagyon súlyos problémák lesznek később.
– Ha valaki úgy dönt, hogy szeretne gondoskodni a jövőjéről és a nyugdíjas éveiről, akkor te miben tudsz segíteni neki?
– Abban tudok segíteni, hogy egy teljesen kötetlen és kötelezettségektől mentes beszélgetés során egy igényfelmérést készítek, és ennek keretein belül én már látni fogom azt, hogy melyek azok a pontok, amelyeken adott esetben lehet javítani. Ezt követően az egyedi igényeknek megfelelően le tudom szűkíteni mostmár 16 ország pénzügyi szolgáltatásainak azt a körét, amely az illető anyagi helyzetéhez mérten a legkedvezőbb lehet.
– Egy ilyen konzultációnak van bármilyen költsége az ügyfélre vonatkozóan?
– Nem, nincsen semmilyen költsége, ez egy díjmentes szolgáltatás. A rendszerünk már 53 éves múltra tekint vissza, amelynek köszönhetően már ki tudtunk harcolni olyan kedvezményeket a pénzügyi szolgáltatóknál, hogy díjmentesen közvetíthetjük az ügyfeleknek.
– Összegezve akkor egy ilyen konzultációt követően elképzelhető, hogy az ügyfél egy kicsit spórol is, és még egy megtakarítást is el tud majd indítani?
– Abszolút. És ez is volna a cél.
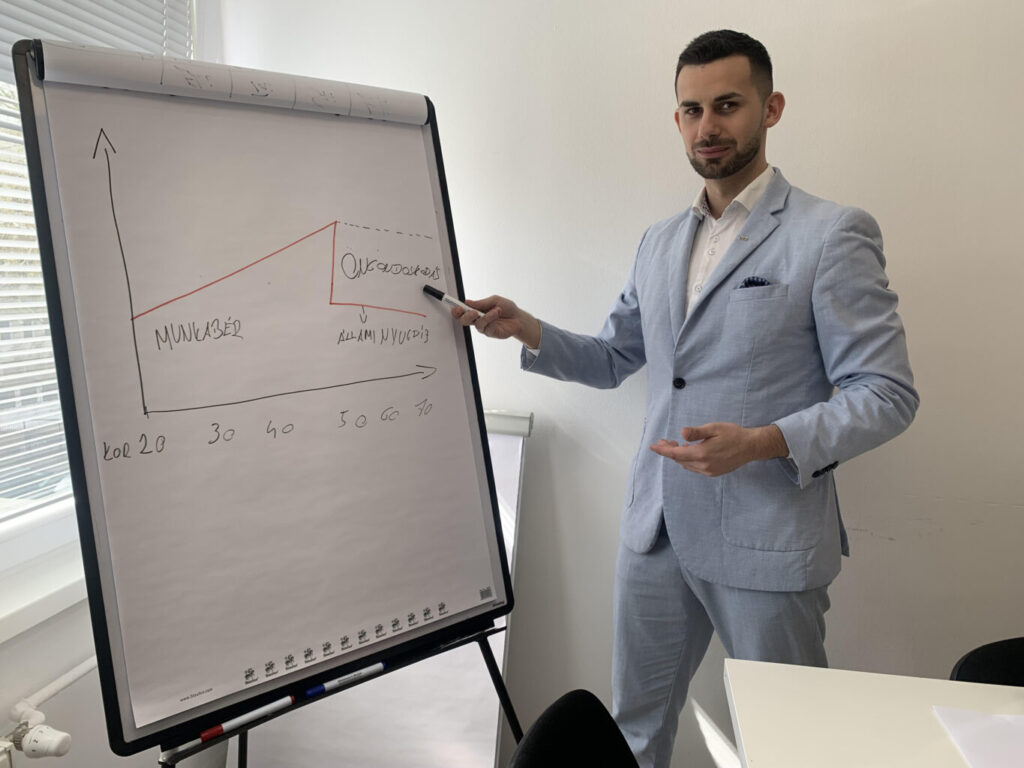
SÁRKÖZI JÁNOS
független pénzügyi tanácsadó
- 53 éves cégmúlt
- 16 ország pénzügyi termékei
- Több mint 1000 elégedett ügyfél
- Díjmentes konzultáció
+36 / 30 941-8437
Szponzorált tartalom