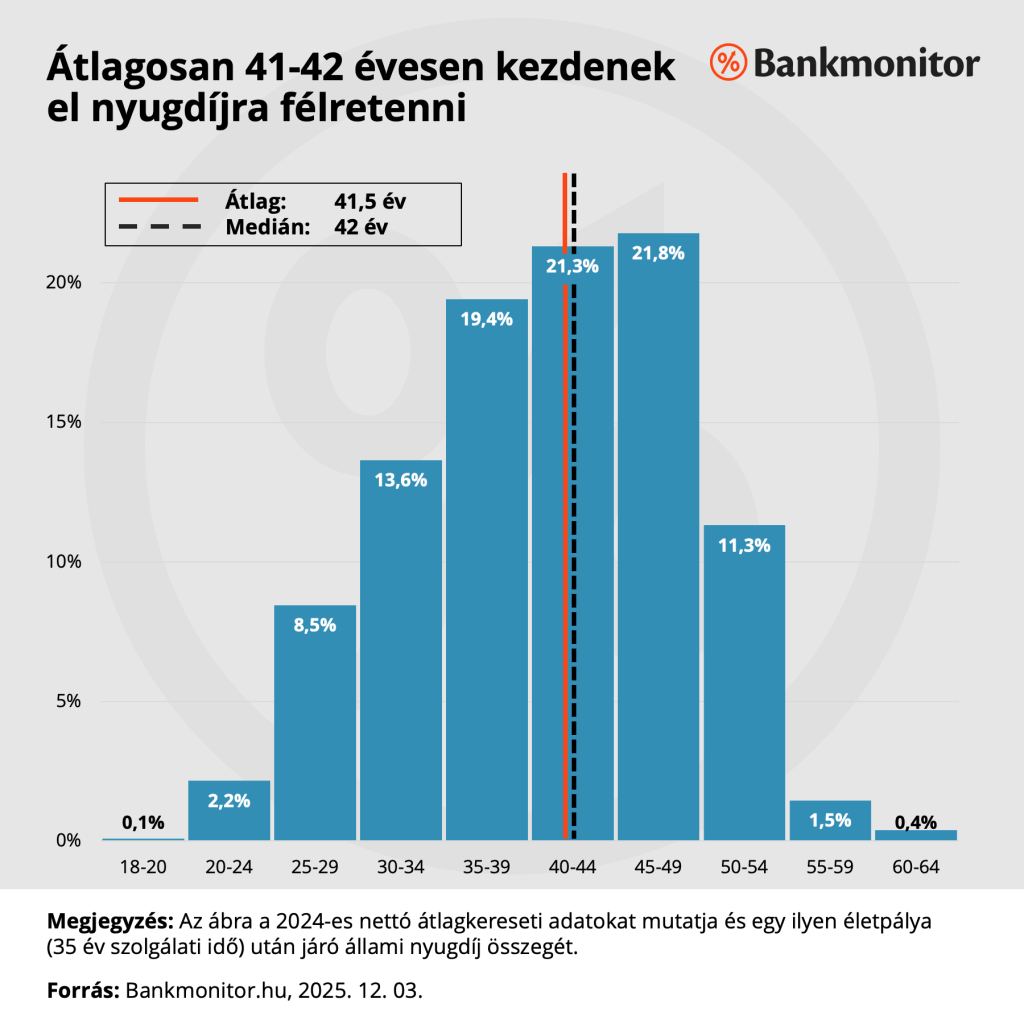
A magyar dolgozók átlagosan 41-42 éves korban döntenek úgy, hogy végre komolyan veszik a nyugdíj-megtakarítást. Ez azonban egy kritikus probléma: ekkor már mindössze 20-25 év marad a vagyon felépítésére. Mennyire lehet ez elég?

Az állami nyugdíj önmagában nem elég – és a számok ezt világosan bizonyítják. A jelenlegi rendszer szerint egy 35 év szolgálati idővel rendelkező átlagos keresetű magyar dolgozó olyan állami nyugdíjra számíthat, amely csak az alapvető szükségleteket fedezi. Az így kiegészítendő rés már most elég nagy ahhoz, hogy az önkéntes megtakarítás ne luxus, hanem szükségszerűség legyen.
200-300 ezer forinttal évente nem lesz kényelmes a nyugdíj
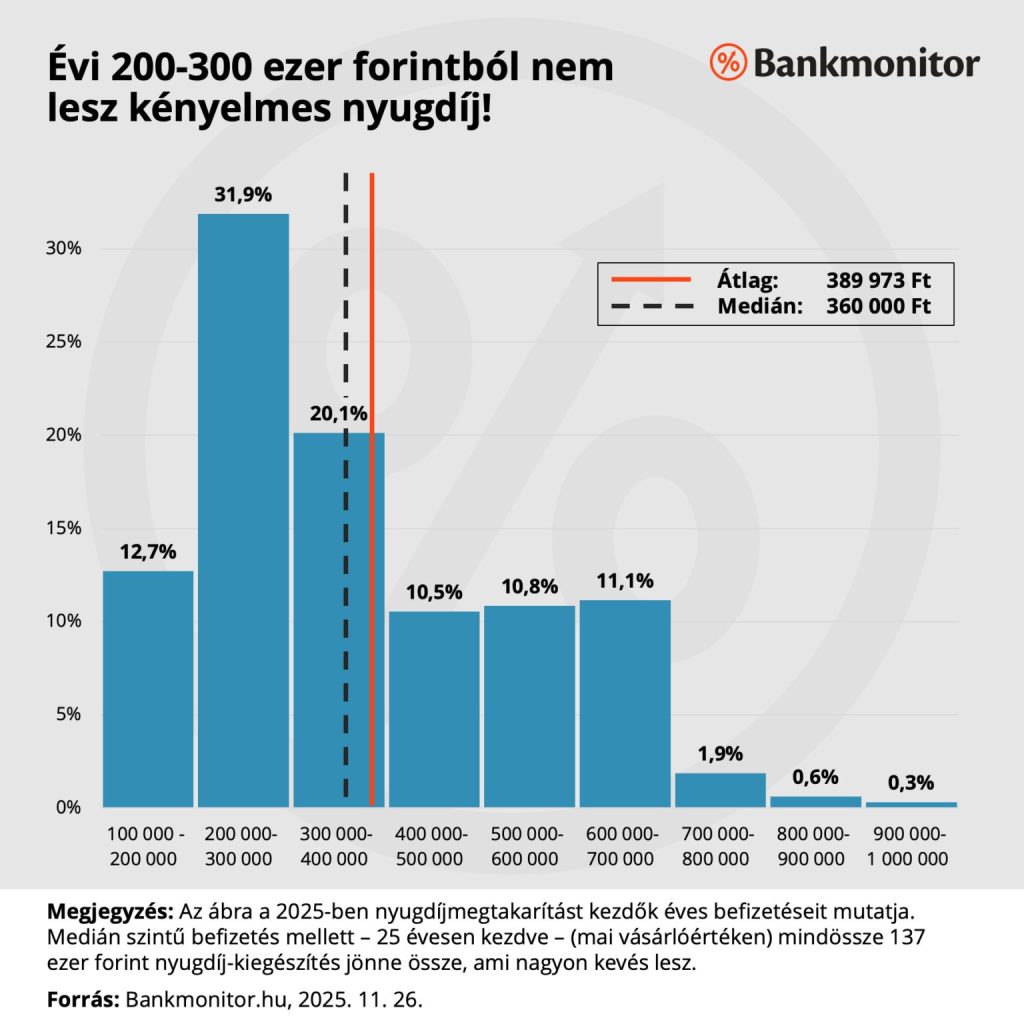
Az sem meglepő, hogy sokan csekély összeggel indulnak: a Bankmonitor nyugdíj-megtakarítás kalkulátorának 2025-ös adatai szerint sokan mindössze 200-300 ezer forintot takarítanak meg éves szinten. Ezt az összeget semmiképpen nem szabad lebecsülni, hiszen sokan még ennyit sem áldoznak időskori megélhetésükre. A végeredményt illetően viszont döbbenetes a valóság.
Ugyanis, ha valaki 25 éves korában kezd 200-300 ezer forint közötti éves befizetéseket teljesíteni, akkor a mai vásárlóértéken számítva mindössze 137 ezer forint havi kiegészítést érhetne el. Ez az állami nyugdíj mellett ugyan segít, de a komfortos, független öregséghez messze nem elegendő.
Mennyit számít, hogy mikor kezdjük a nyugdíj-előtakarékosságot?
Az időzítésnek köszönhetően drámai eltéréseket láthatunk. Azok, akik 30 éves koruk után kezdenek 30 ezer forintot havonta félretenni, azt láthatják, hogy 40 éves koruk után már 35,45 millió forintjuk gyűlt össze. Ugyanakkor ha csak 10 évvel később, 40 éves korában indulnak ugyanezzel az összeggel, akkor ugyanez az időszak már csak 18,84 millió forintot eredményez – ez az eredeti összeg mindössze 53%-a.
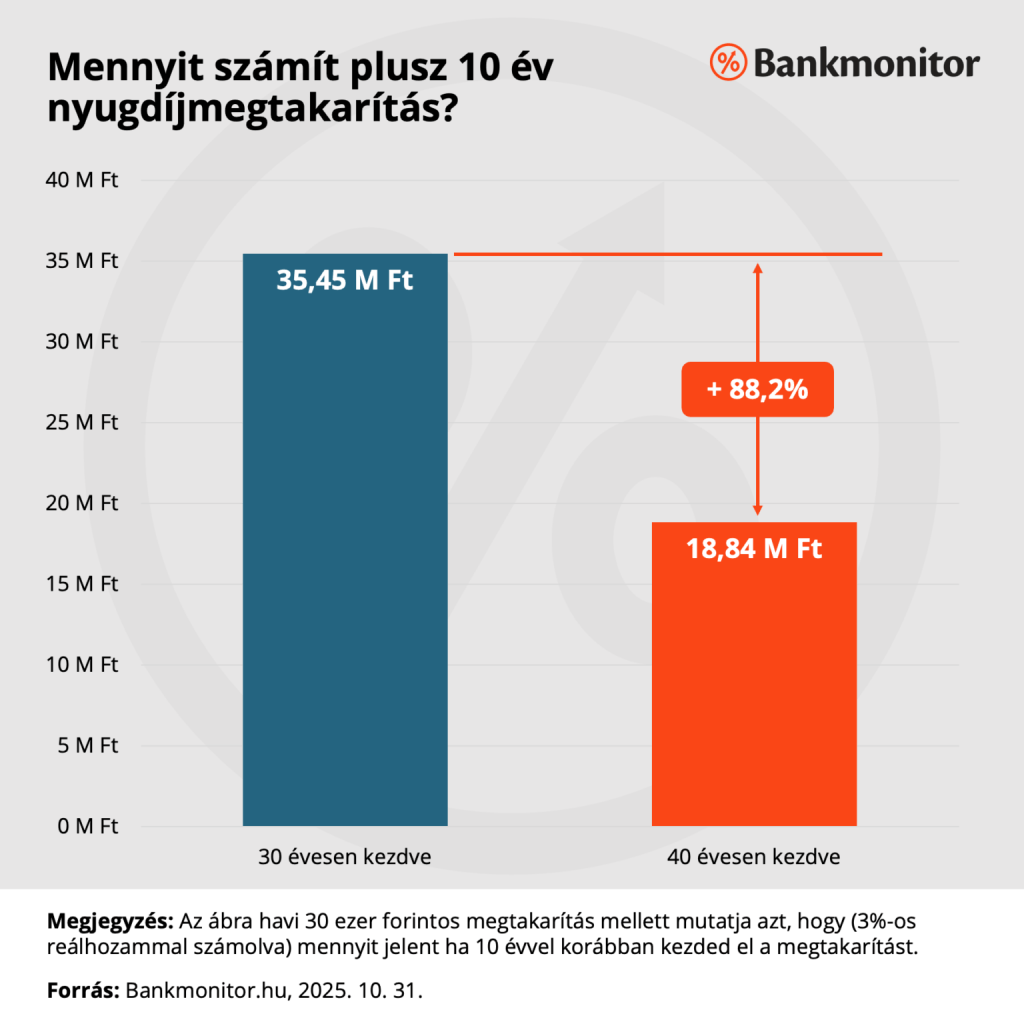
A legdrámaibb szám az, hogy a hiányzó 10 év 88,2%-os visszalépést jelent az összegyűjtött pénzben. Más szavakkal elmondva ez azt jelenti, hogy a 10 évvel korábbi kezdés nem csupán segít, hanem szinte megduplázza az eredményt.
Mit kellene tenni?
Először is ne várjunk az ideális időpontra, hanem kezdjük el most. Azok, akik már a 20-as, 30-as éveik elején – akár az első munkahelyen is – gondolnak időskorukra és elkezdenek megtakarítani, a legjobb eséllyel indulnak a valódi vagyon felépítésére.
Másodsorban fontos tudni, hogy nem kell rögtön milliókat félretenni. Például 20- 30 ezer forint havonta – nagyjából egy átlagos éttermi étkezés költsége – már hosszú távon óriási különbséget tehet. A lényeg a rendszeres, kitartó befektetés, amit később nagyobb befizetésekkel nem lehet helyettesíteni.


Forrás / KIemelt fotó: Bankmonitor